
La tua impresa cresce. Ma la struttura che la governa sta crescendo insieme a lei?
Quando un imprenditore possiede più società, immobili o partecipazioni, il problema non è soltanto quanto fattura. Diventa essenziale capire chi controlla che cosa, quali rischi rimangono esposti e come verranno prese le decisioni in famiglia. Una holding e una società semplice possono aiutare, ma svolgono funzioni differenti: sceglierle senza una diagnosi preliminare può aggiungere costi e complessità senza risolvere alcun problema.
Chi decide?
Quote, diritti di voto e regole di governance devono essere comprensibili e coerenti.
Che cosa è esposto?
Debiti, fideiussioni e legami tra attività vanno mappati prima di spostare partecipazioni o beni.
Che cosa accadrà dopo?
Il passaggio generazionale deve chiarire proprietà, amministrazione e rapporti tra eredi.
Holding e società semplice: la differenza in un minuto
La holding è una società la cui funzione centrale consiste nel detenere e gestire partecipazioni in altre società. Non identifica da sola un particolare tipo societario: può essere costituita, per esempio, in forma di società a responsabilità limitata. Attraverso la holding si possono accentrare le partecipazioni e definire un governo unitario delle società operative.
La società semplice è invece un tipo societario disciplinato dal Codice civile, destinato ad attività non commerciali. Può essere impiegata, entro i limiti dell'ordinamento e della concreta attività svolta, per organizzare alcuni patrimoni familiari o partecipazioni. Non è una S.r.l. e non offre automaticamente lo stesso regime di responsabilità.
| Domanda | Holding, ad esempio S.r.l. | Società semplice |
|---|---|---|
| Finalità tipica | Coordinare e detenere partecipazioni societarie | Gestire beni e rapporti patrimoniali in ambito non commerciale |
| Attività commerciale | Dipende dall'oggetto e dalle attività esercitate | Non può avere per oggetto l'esercizio di attività commerciale |
| Responsabilità | Nella S.r.l., di regola, risponde la società con il proprio patrimonio, salvo eccezioni e garanzie personali | La responsabilità dei soci segue le regole degli artt. 2267 e seguenti del Codice civile: non va presunta una protezione automatica |
| Uso possibile | Governance di più società, coordinamento di investimenti, patti di controllo | Disciplina dei rapporti tra familiari e gestione di determinati asset non commerciali |
| Fisco | Dipende dal tipo societario, dai flussi e dalle operazioni concretamente realizzate | Dipende dalla natura dei redditi e dalla posizione dei soci; non è una soluzione fiscale universale |
Base giuridica: artt. 2249, 2251 e seguenti del Codice civile. La tabella è orientativa: un'operazione reale richiede valutazioni civilistiche, fiscali e delle responsabilità.
Quando una holding può diventare utile
Immaginiamo un imprenditore che controlla una società manifatturiera e una società commerciale. Nel tempo acquista anche una partecipazione in una terza attività. Le decisioni su investimenti, distribuzione degli utili e ingresso di nuovi soci diventano sempre più collegate.
Una holding può offrire un centro di governo delle partecipazioni: invece di discutere il controllo di ogni singola azienda in modo separato, la famiglia o i soci possono definire un disegno di gruppo, con regole chiare e responsabilità individuate. Questo non elimina i rischi delle partecipate né impedisce che problemi finanziari o garanzie personali producano conseguenze a monte.
Prima: partecipazioni frammentate
I soci possiedono direttamente quote di società diverse. Ogni ingresso, uscita o successione può richiedere decisioni separate e creare nuovi equilibri.
Dopo: una possibile regia comune
Una holding può concentrare il controllo e disciplinare le decisioni di gruppo. Restano da verificare fiscalità, costi, accordi tra soci e obblighi societari.
La holding fa pagare automaticamente meno tasse?
No. Questa è una delle semplificazioni più pericolose. Il trattamento di dividendi, plusvalenze, conferimenti e distribuzioni dipende dal soggetto che riceve i redditi, dai requisiti normativi e dall'operazione concreta. Inoltre, il denaro trattenuto in una società non coincide con il denaro liberamente disponibile per la famiglia: ulteriori prelievi o distribuzioni possono avere proprie conseguenze fiscali. Prima di costituire una holding occorre predisporre una simulazione pluriennale dei flussi netti, includendo costi amministrativi, consulenza, governance e imposte.
Quando la società semplice può avere un ruolo patrimoniale
La società semplice può essere considerata quando una famiglia desidera attribuire regole comuni alla gestione di determinati immobili, beni o partecipazioni e disciplinare la relazione tra i soci. Il suo interesse principale non è la parola «protezione», ma la possibilità di organizzare una gestione condivisa attraverso un contratto sociale coerente con la legge.
È indispensabile valutare l'effettiva natura non commerciale dell'attività, le modalità di amministrazione, le responsabilità, la circolazione delle quote e le conseguenze del trasferimento dei beni. Non tutti gli immobili sono adatti al medesimo assetto: locazioni, operazioni immobiliari abituali, gravami e situazioni personali cambiano radicalmente la valutazione.
Un caso simulato: due imprese, tre figli, un patrimonio da organizzare
Esempio didattico, non riferito a clienti reali. Una famiglia detiene due società operative e alcuni immobili. I genitori si avvicinano al pensionamento; un figlio lavora nell'azienda principale, gli altri due seguono percorsi professionali diversi. Il rischio è che la futura divisione delle quote determini un conflitto tra proprietà e gestione.
Società operativa A
1
Società operativa B
1
Figli coinvolti
3
Le grandezze sono volutamente organizzative, non valutazioni patrimoniali. L'obiettivo è capire se la struttura può separare il diritto di partecipare al valore dalla responsabilità di prendere decisioni operative, rispettando diritti e tutele previsti dalla legge.
Tre alternative da confrontare, non tre ricette
- Mantenere le partecipazioni dirette: può essere la scelta più semplice se le società sono poche, i soci concordano e non emergono esigenze specifiche di coordinamento.
- Valutare una holding: può essere utile per concentrare governance e partecipazioni, definire il ruolo dei familiari e gestire l'evoluzione del gruppo.
- Valutare separatamente la società semplice: può essere presa in esame per specifiche esigenze patrimoniali non commerciali, anche senza introdurla automaticamente nella catena di controllo delle imprese.
Una combinazione di strumenti può essere giuridicamente ipotizzabile, ma la loro sovrapposizione non rappresenta di per sé una soluzione migliore. Ogni livello aggiuntivo comporta contratti, adempimenti, obblighi e possibili costi.
Quanto costa la complessità? Un esempio di valutazione economica
Supponiamo, soltanto per illustrare un metodo di analisi, che una struttura aggiuntiva comporti 4.000 euro annui tra amministrazione e consulenza ricorrente e 8.000 euro una tantum per studio, atti e avvio. Non sono preventivi né valori di mercato: sono ipotesi arrotondate, IVA e imposte indirette escluse.
| Voce | Ipotesi |
|---|---|
| Costi iniziali | 8.000 € |
| Costi ricorrenti per 5 anni | 4.000 € × 5 = 20.000 € |
| Costo totale nominale quinquennale | 28.000 € |
Il dato non prova che la struttura sia conveniente o sconveniente. Mostra che prima di costituirla bisogna identificare benefici verificabili: gestione più ordinata delle partecipazioni, riduzione di conflitti, regole di continuità, eventuali effetti economico-fiscali sostenibili e rischi residui. Il confronto corretto non è «società nuova uguale risparmio», ma costi certi e incerti rispetto a obiettivi concreti.
Le sette verifiche prima di scegliere
01 · Mappa dei beni
Chi possiede immobili, quote e liquidità? Quali sono i vincoli e i valori documentabili?
02 · Mappa dei rischi
Esistono fideiussioni, contenziosi, ipoteche, esposizioni o obblighi verso terzi?
03 · Diritti dei soci
Chi vota, chi amministra, chi riceve i risultati e come si risolvono i contrasti?
04 · Successione
Quali eredi sono coinvolti e quali norme inderogabili devono essere rispettate?
05 · Fiscalità
Quali imposte sorgono al trasferimento, durante la gestione e all'uscita?
06 · Costi e obblighi
Quali atti, contabilità, comunicazioni e responsabilità si aggiungono?
07 · Alternativa più semplice
Patti societari, adeguamento degli statuti, governance o altri strumenti possono risolvere il problema senza moltiplicare le società?
Gli errori che trasformano una buona idea in una struttura fragile
- Costituire prima di analizzare: si sceglie lo strumento e soltanto dopo si cerca il problema da risolvere.
- Confondere separazione giuridica con immunità: garanzie e responsabilità possono continuare a incidere sul patrimonio.
- Trascurare il costo dei trasferimenti: conferimenti, cessioni e riorganizzazioni vanno valutati prima di firmare.
- Ignorare il passaggio generazionale: la catena societaria non sostituisce regole condivise, tutele successorie e assetti di governo.
- Attribuire alla società semplice attività incompatibili: la natura non commerciale deve essere rispettata nella pratica.
Il libro di Antonio Guarino: capire prima di decidere
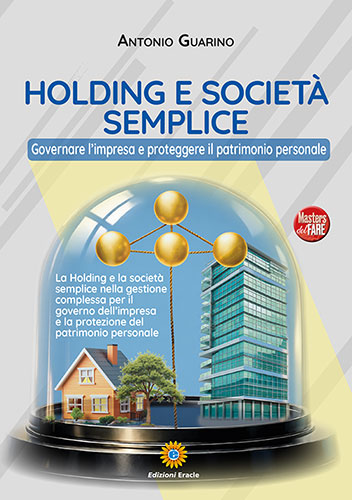
EDIZIONI ERACLE · COLLANA MASTERS DEL FARE
Holding e società semplice. Governare l'impresa e proteggere il patrimonio personale
Antonio Guarino, Dottore Commercialista · Edizioni Eracle, 2026 · 118 pagine · ISBN 9788867433643.
Il volume affronta la pianificazione societaria e patrimoniale con una domanda che riguarda molti imprenditori: come governare le attività e difendere il patrimonio senza affidarsi a formule standard? La lettura aiuta a comprendere il significato di holding, società semplice, gestione del rischio e continuità familiare; le decisioni operative richiedono poi un'analisi personalizzata.
Il collegamento Amazon apre la ricerca del libro tramite ISBN; disponibilità e venditore vanno verificati sul sito.
Per conoscere il contesto della pubblicazione è possibile leggere anche l'approfondimento di Edizioni Eracle.
Domande frequenti: holding e società semplice
Una holding serve soltanto alle grandi aziende?
No. Può essere valutata anche da PMI o famiglie imprenditoriali con più partecipazioni. La convenienza dipende dalla complessità reale e dagli obiettivi, non dal solo fatturato.
Posso svolgere attività commerciale con una società semplice?
La società semplice non può avere per oggetto l'esercizio di un'attività commerciale. Occorre valutare anche l'attività effettivamente esercitata, non soltanto la descrizione dell'oggetto sociale.
La società semplice protegge automaticamente il patrimonio dai creditori?
No. La disciplina della responsabilità dei soci, i diritti dei creditori e le caratteristiche dei beni o dei trasferimenti devono essere valutati caso per caso.
Una holding può possedere più società operative?
Sì. È uno degli impieghi più frequenti di una holding di partecipazioni, sempre nel rispetto delle regole societarie e degli obblighi applicabili.
Si possono utilizzare insieme holding e società semplice?
In determinati assetti è possibile valutare un'organizzazione che comprenda entrambi gli strumenti, ma la fattibilità e l'opportunità dipendono dalla struttura concreta, dalla funzione di ciascun soggetto e dalle conseguenze fiscali e civilistiche.
Quando conviene affrontare il passaggio generazionale?
Prima che una successione, un conflitto o una crisi renda difficile modificare l'assetto. È utile distinguere proprietà, ruoli operativi e criteri decisionali con l'assistenza di professionisti qualificati.
La decisione migliore parte da una diagnosi, non da un modello preconfezionato
Holding e società semplice non sono risposte da acquistare a catalogo. Sono strumenti da collocare, eventualmente, in un progetto di governance e pianificazione. Il primo passo è descrivere l'assetto attuale, i rischi, i rapporti familiari e gli obiettivi dei prossimi anni. Solo allora ha senso confrontare alternative, imposte, adempimenti e sostenibilità.
Vuoi valutare la struttura più adatta alla tua impresa?
CrescitaImpresa affronta i progetti di sviluppo a partire dall'analisi aziendale e dalla pianificazione. La valutazione di specifici assetti fiscali, societari e patrimoniali richiede il coinvolgimento dei professionisti abilitati competenti.
Parliamo della tua impresaFonti: Codice civile, artt. 2249 e 2251–2271 (Normattiva); profilo professionale di Antonio Guarino; scheda bibliografica Feltrinelli.
Redazione CrescitaImpresa · Revisione editoriale: 6 novembre 2026. Questo contenuto ha finalità informative e non costituisce consulenza legale o fiscale individuale. L'esempio e i costi ipotetici non rappresentano un caso reale né un preventivo.